Zahlen, Daten, Trends: Europa bleibt stabil, Deutschland verliert an Dynamik
11. September 2026
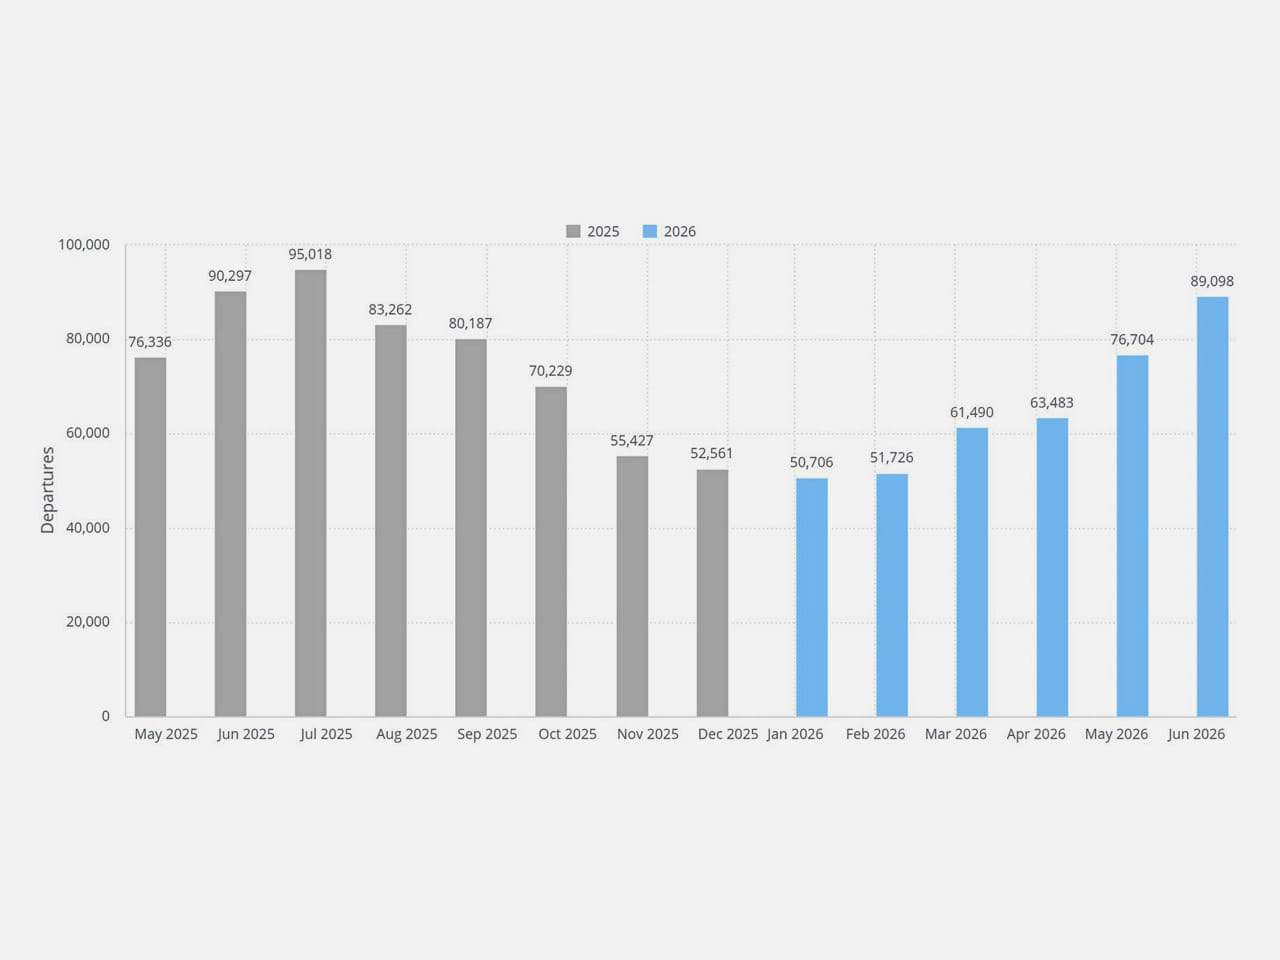
Nach Angaben des Datenanbieters WINGX verzeichnet die Business Aviation trotz geopolitischer Unsicherheiten ein starkes erstes Halbjahr 2026. Die europäische Business Aviation ist insgesamt stabil, Deutschland verliert jedoch im internationalen Vergleich an Fahrt.
Zuerst ein Blick auf die weltweite Business Aviation. Im ersten Halbjahr 2026 bleibt Nordamerika mit einem Anteil von rund 69 Prozent aller weltweiten Business-Aviation-Abflüge der mit Abstand größte Markt. Es folgen Europa mit 12, Lateinamerika mit 10 und Australasien sowie Asien-Pazifik mit 7 Prozent. Trotz des enormen Wachstums an Flugbewegungen in Afrika von 16,3 Prozent bleibt der absolute Marktanteil bei nur einem Prozent. Ebenso nur ein Prozent Marktanteil infolge der geopolitischen Konflikte verzeichnet der Mittlere Osten, der einen Rückgang an Flugbewegungen von 20 Prozent verzeichnet.
Weitere Angaben aus dem WINGX/JETNET JIQ Market Barometer zeigen die meistgeflogenen europäischen Flugstrecken: Diese sind Paris – London – Paris, Nizza – London – Nizza, Genf – Paris sowie Genf – London. Aufschlussreich sind die Zahlen der durchschnittlichen Flugdauer: 40 Prozent aller Flüge in der Business Aviation dauern bis zu einer Flugstunde, 49 Prozent zwischen einer und drei Stunden. Flüge zwischen drei und fünf Stunden haben einen Anteil von 8 Prozent. Nur 3 Prozent entfallen auf Flüge länger als fünf Stunden.
Die Embraer Phenom 300 ist der weltweit am häufigsten eingesetzte Business Jet, gefolgt von der Bombardier Challenger 300/350 und der Citation Excel XLS Serie. Light Jets bilden weltweit mit rund 44 Prozent Marktanteil die wichtigste Kategorie. Der Anteil der Midsize Jets wächst überdurchschnittlich (+6,7 Prozent) auf einen Anteil von 31 Prozent. Die restlichen 25 Prozent verteilen sich auf die Large Jets. Es zeigt sich eine hohe Nachfrage sowohl nach effizienten Kurzstreckenflugzeugen als auch nach Jets für Langstrecken.
Der Blick auf Europa zeigt die Business Aviation auf einem stabilen Niveau. So wurden im Juni 2026 europaweit 89 098 Abflüge in der Business Aviation registriert. Gegenüber dem Vorjahresmonat entspricht dies einem moderaten Rückgang von -1,3 Prozent. Im Vergleich zum Juni 2024 liegt das Verkehrsaufkommen jedoch um 4 Prozent höher. Während der letzten zwölf Monate zeigt sich ein weitgehend stabiler Markt mit saisonalen Schwankungen.
Ein differenzierteres Bild zeigt sich in Deutschland: Hierzulande entwickelt sich der Markt der Business Aviation unterdurchschnittlich. So wurden 9174 Abflüge im Juni 2026 verzeichnet, dies entspricht einem Rückgang von 4,2 Prozent gegenüber Juni 2025 und sogar von 11,5 Prozent gegenüber Juni 2024. Während sich der europäische Markt insgesamt stabil entwickelt, verliert Deutschland im Vergleich zu wichtigen Märkten an Dynamik.
Im europäischen Vergleich bleiben Frankreich und das Vereinigte Königreich die größten Märkte der Business Aviation im ersten Halbjahr 2026, gefolgt von Deutschland, Italien und Spanien. Besonders Frankreich behauptet seine führende Position deutlich und verzeichnete in diesem Zeitraum mit 62 966 die meisten Abflüge, gefolgt vom Vereinikten Königreich mit 54 132 und Deutschland an dritter Stelle mit 46 157. Es folgen Italien mit 39 945 sowie Spanien mit 31 337 Abflügen. Gleichzeitig verzeichnen einige süd- und osteuropäische Märkte überdurchschnittliche Wachstumsra- Nach Angaben des Datenanbieters WINGX verzeichnet die Business Aviation trotz geopolitischer Unsicherheiten ein starkes erstes Halbjahr 2026. Die europäische Business Aviation ist insgesamt stabil, Deutschland verliert jedoch im internationalen Vergleich an Fahrt. ten. Spanien wuchs um 6,2, Tschechien um 8,7 und Griechenland sogar um 21,2 Prozent gegenüber dem ersten Halbjahr 2025. Die fünf „busiest“ Airports in Europa im ersten Halbjahrdieses Jahres sind Paris-Le Bourget, Nizza, Genf, Mailand und Farnborough. Unter den 25 aktivsten Airports finden sich Berlin auf Platz 15 (3410 Abflüge, +8 Prozent) und München auf Platz 19 (3165 Abflüge, -5,4 Prozent) im Vergleich zum ersten Halbjahr 2025.
Konstant bleibt die Bedeutung der Business Aviation für das europäische Luftverkehrssystem. Mit einem Marktanteil von rund 10 bis 12 Prozent aller Flugbewegungen leistet sie einen wichtigen Beitrag zur Anbindung von Regionen, die vom Linienverkehr nur eingeschränkt oder gar nicht bedient werden. Etwa 88 bis 90 Prozent aller Flugbewegungen entfallen weiterhin auf den Linienverkehr.
Mit insgesamt 3559 stationierten Business Jets und Turboprops verfügt Europa über eine leistungsfähige und vielfältige Flotte, die Grundlage für eine flexible Mobilitätsinfrastruktur bildet. Die Turboprops haben mit 1123 den größten Anteil, gefolgt von 1016 Light Jets. Die größten Flotten befinden sich in Deutschland, dem Vereinigten Königreich, Frankreich, Malta und Österreich.
Die Zahlen verdeutlichen, dass die Business Aviation global wächst, trotz geopolitischer Spannungen und wirtschaftlicher Unsicherheiten. Nordamerika bleibt der Wachstumsmotor, während die europäische Business Aviation trotz leichter Abschwächung im Juni insgesamt robust bleibt. Gleichzeitig unterstreichen die Daten den Handlungsbedarf für den Standort Deutschland. Um die Wettbewerbsfähigkeit zu sichern und den Anschluss an die dynamischeren Märkte nicht zu verlieren, sind verlässliche politische Rahmenbedingungen, wettbewerbsfähige Standortbedingungen und eine innovationsfreundliche Regulierung von zentraler Bedeutung. Die Business Aviation baut ihren Wettbewerbsvorteil gegenüber dem Linienverkehr weiter aus, insbesondere hinsichtlich Flexibilität und Konnektivität.
News aus dem GBAA-Cockpit:
Entwicklungen und Themen, die bewegen